Domain cmfe.de kaufen?
Wir ziehen mit dem Projekt
cmfe.de um.
Sind Sie am Kauf der Domain
cmfe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain cmfe.de kaufen?
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Gewinnermittlung
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
Casio Tischrechner MS-200DQ, 12 Stellen, LC-Display, Steuerberechnung, Gewinnermittlung, Batterie-/Solarbetrieb, B 101 x H 154,5 mm, schwarzHighlights: * 12-stelliges LC-Display für klare Ergebnisse * Steuerberechnung und Gewinnermittlung integriert * Duale Energieversorgung: Solar und Batterie * Mehrwertsteuer-Funktion für schnelle Kalkulationen * Kompakt für den Schreibtisch * Farbvariante wählbar: Schwarz oder WeißWas leistet der Casio Tischrechner MS-200DQ? Der Casio Tischrechner MS-200DQ ist ein funktionales Gerät mit 12-stelligem LC-Display für zuverlässige Alltagsberechnungen im Büro und Homeoffice. Sie kalkulieren Steuern und ermitteln Gewinne direkt über die integrierten Tasten, ohne Zwischenschritte. Die duale Energieversorgung über Solar und Batterie sorgt dafür, dass Ihnen auch bei wechselnden Lichtverhältnissen stabile Ergebnisse vorliegen. Nutzen Sie die Mehrwertsteuer-Funktion, um Bruttopreise, Nettopreise und Steueranteile effizient zu berechnen. * 12-stelliges Display * Steuer-/Gewinnfunktion * Solar + BatterieWie passt der Tischrechner in Ihren Arbeitsalltag? Mit seinem kompakten Format bleibt Ihr Schreibtisch aufgeräumt, während Sie Berechnungen zügig erledigen. Das LCD-Display ist gut ablesbar. Wählen Sie die passende Farbvariante in Schwarz oder Weiß, damit der Rechner sich stimmig in Ihre Umgebung einfügt. Sie profitieren von einer klaren, sachlichen Bedienung für transparente Resultate. * Kompakte Bauform * Gut ablesbares LCD * Farben: Schwarz oder WeißEckdaten für die Planung Der MS-200DQ verfügt über ein LC-Display, arbeitet mit Batterie und Solar und unterstützt die Mehrwertsteuer-Funktion. Sie erhalten ein leichtes Gerät für flexibles Arbeiten am Arbeitsplatz oder unterwegs. Die robuste Ausführung ist für den täglichen Einsatz konzipiert und erleichtert wiederkehrende Kalkulationen. * Gesamtmaße: B 101 x T 18,8 x H 154,5 mm * Gewicht: ca. 0,133 kg * Mehrwertsteuer-Funktion * Mit LC-Display19,03 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Leitfaden Chinesische Medizin - Therapie, Ratgeber von Claudia FocksDer "Leitfaden Chinesische Medizin - Therapie" bietet eine umfassende und praxisnahe Einführung in die Therapiestrategien der traditionellen chinesischen Medizin (TCM). Dieses Werk ist besonders wertvoll für Fachleute, die sich mit verschiedenen Krankheitsbildern auseinandersetzen, darunter Atemwegserkrankungen, Magen-Darm-Beschwerden, Herz-Kreislauf-Erkrankungen und Allergien. Der Leitfaden enthält detaillierte Informationen zu Therapiegrundlagen, der Einteilung von Erkrankungen nach Zang-Fu-Syndromen sowie Differenzierungen gemäss den klassischen Texten Shang Han Lun und Wen Bing. Darüber hinaus werden spezielle Kapitel zur Begleitung von onkologischen und chronisch-entzündlichen Erkrankungen sowie zur Kinderwunschbehandlung angeboten. Mit über 1200 Seiten ist dieser Ratgeber eine wertvolle Ressource für das gezielte Nachschlagen und Auffrischen des Wissens in der TCM.95,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pflege konkret Innere Medizin, Fachbücher von Sebastian Schröder, Johannes ReyPflege konkret – Pflegefachwissen für die Ausbildung und danach! Mit der Reihe Pflege konkret sind Sie für die Ausbildung zur Pflegefachperson und die Zeit danach bestens ausgestattet: Die Lehrbücher verknüpfen Inhalte aus Pflegepraxis, Pflegewissenschaft, Krankheitslehre und Pharmakologie und vermitteln das Wissen, um auch in komplexen Pflegesituationen fundiert handeln zu können. Pflege konkret Innere Medizin erläutert die pflegerischen und therapeutischen Massnahmen in der Inneren Medizin und gibt anhand zahlreicher farbiger Fotos und Abbildungen konkrete Anleitungen für die tägliche Praxis. Neu in der 9. Auflage: Pflegesituationen mit Lernaufgaben und Lösungsvorschlägen, Kapitel zur Heimbeatmung und zur Car-T-Zelltherapie. Besonders geeignet für: Auszubildende zur Pflegefachperson, Pflegefachfrau und Pflegefachmann sowie Berufseinsteigende auf einer Station der Inneren Medizin im Krankenhaus.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Therapie-Tools Psychotherapeutische Versorgung im Krankenhaus, Fachbücher von Angela Buchholz, Katharina Tigges-Limmer, Doreen EickhoffDas Fachbuch "Therapie-Tools Psychotherapeutische Versorgung im Krankenhaus" bietet eine umfassende und praxisnahe Einführung in die psychotherapeutische Versorgung im Krankenhaus. Verfasst von Doreen Eickhoff und Angela Buchholz, richtet sich das Werk an Fachkräfte im Gesundheitswesen, die ihre Kenntnisse in der Biopsychologie und Sozialwissenschaften vertiefen möchten. Mit 236 Seiten bietet das Buch nicht nur theoretische Grundlagen, sondern auch praktische Arbeitsmaterialien, die die Anwendung der Inhalte im klinischen Alltag unterstützen. Die erste Auflage, veröffentlicht im Jahr 2026, ist in deutscher Sprache verfasst und bietet wertvolle Einblicke in die Herausforderungen und Möglichkeiten der psychotherapeutischen Behandlung in einem Krankenhauskontext. Die Kombination aus fundierter Theorie und praktischen Tools macht dieses Buch zu einem unverzichtbaren Begleiter für Psychotherapeut*innen und andere Fachkräfte.46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
Pflege und Medizin: Interdisziplinäre Zusammenarbeit im Krankenhaus, Fachbücher von Marcus EckhardtDas Fachbuch "Pflege und Medizin: Interdisziplinäre Zusammenarbeit im Krankenhaus" von Marcus Eckhardt behandelt die wesentlichen Aspekte der interdisziplinären Kooperation und Kommunikation im Gesundheitswesen. Es beleuchtet die theoretischen Grundlagen und deren praktische Relevanz für die Pflegeausbildung. Durch die Analyse von Kooperationsmodellen und kommunikationstheoretischen Ansätzen wird ein tieferes Verständnis für die Herausforderungen und Chancen der interdisziplinären Zusammenarbeit im Krankenhaus vermittelt. Das Buch richtet sich an Fachkräfte aus dem Bereich Pflege und Medizin sowie an Studierende, die sich mit den dynamischen Prozessen im Gesundheitswesen auseinandersetzen möchten. Es bietet wertvolle Einblicke in die Notwendigkeit einer effektiven Kommunikation und Zusammenarbeit zwischen verschiedenen Disziplinen, um die Qualität der Patientenversorgung zu verbessern.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Casio Tischrechner MS-200DQ, 12 Stellen, LC-Display, Steuerberechnung, Gewinnermittlung, Batterie-/Solarbetrieb, B 101 x H 154,5 mm, schwarzHighlights: * 12-stelliges LC-Display für klare Ergebnisse * Steuerberechnung und Gewinnermittlung integriert * Duale Energieversorgung: Solar und Batterie * Mehrwertsteuer-Funktion für schnelle Kalkulationen * Kompakt für den Schreibtisch * Farbvariante wählbar: Schwarz oder WeißWas leistet der Casio Tischrechner MS-200DQ? Der Casio Tischrechner MS-200DQ ist ein funktionales Gerät mit 12-stelligem LC-Display für zuverlässige Alltagsberechnungen im Büro und Homeoffice. Sie kalkulieren Steuern und ermitteln Gewinne direkt über die integrierten Tasten, ohne Zwischenschritte. Die duale Energieversorgung über Solar und Batterie sorgt dafür, dass Ihnen auch bei wechselnden Lichtverhältnissen stabile Ergebnisse vorliegen. Nutzen Sie die Mehrwertsteuer-Funktion, um Bruttopreise, Nettopreise und Steueranteile effizient zu berechnen. * 12-stelliges Display * Steuer-/Gewinnfunktion * Solar + BatterieWie passt der Tischrechner in Ihren Arbeitsalltag? Mit seinem kompakten Format bleibt Ihr Schreibtisch aufgeräumt, während Sie Berechnungen zügig erledigen. Das LCD-Display ist gut ablesbar. Wählen Sie die passende Farbvariante in Schwarz oder Weiß, damit der Rechner sich stimmig in Ihre Umgebung einfügt. Sie profitieren von einer klaren, sachlichen Bedienung für transparente Resultate. * Kompakte Bauform * Gut ablesbares LCD * Farben: Schwarz oder WeißEckdaten für die Planung Der MS-200DQ verfügt über ein LC-Display, arbeitet mit Batterie und Solar und unterstützt die Mehrwertsteuer-Funktion. Sie erhalten ein leichtes Gerät für flexibles Arbeiten am Arbeitsplatz oder unterwegs. Die robuste Ausführung ist für den täglichen Einsatz konzipiert und erleichtert wiederkehrende Kalkulationen. * Gesamtmaße: B 101 x T 18,8 x H 154,5 mm * Gewicht: ca. 0,133 kg * Mehrwertsteuer-Funktion * Mit LC-Display19,03 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Leitfaden Chinesische Medizin - Therapie, Ratgeber von Claudia FocksDer "Leitfaden Chinesische Medizin - Therapie" bietet eine umfassende und praxisnahe Einführung in die Therapiestrategien der traditionellen chinesischen Medizin (TCM). Dieses Werk ist besonders wertvoll für Fachleute, die sich mit verschiedenen Krankheitsbildern auseinandersetzen, darunter Atemwegserkrankungen, Magen-Darm-Beschwerden, Herz-Kreislauf-Erkrankungen und Allergien. Der Leitfaden enthält detaillierte Informationen zu Therapiegrundlagen, der Einteilung von Erkrankungen nach Zang-Fu-Syndromen sowie Differenzierungen gemäss den klassischen Texten Shang Han Lun und Wen Bing. Darüber hinaus werden spezielle Kapitel zur Begleitung von onkologischen und chronisch-entzündlichen Erkrankungen sowie zur Kinderwunschbehandlung angeboten. Mit über 1200 Seiten ist dieser Ratgeber eine wertvolle Ressource für das gezielte Nachschlagen und Auffrischen des Wissens in der TCM.95,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
-
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
Ähnliche Suchbegriffe für Gewinnermittlung
-
Pflege konkret Innere Medizin, Fachbücher von Sebastian Schröder, Johannes ReyPflege konkret – Pflegefachwissen für die Ausbildung und danach! Mit der Reihe Pflege konkret sind Sie für die Ausbildung zur Pflegefachperson und die Zeit danach bestens ausgestattet: Die Lehrbücher verknüpfen Inhalte aus Pflegepraxis, Pflegewissenschaft, Krankheitslehre und Pharmakologie und vermitteln das Wissen, um auch in komplexen Pflegesituationen fundiert handeln zu können. Pflege konkret Innere Medizin erläutert die pflegerischen und therapeutischen Massnahmen in der Inneren Medizin und gibt anhand zahlreicher farbiger Fotos und Abbildungen konkrete Anleitungen für die tägliche Praxis. Neu in der 9. Auflage: Pflegesituationen mit Lernaufgaben und Lösungsvorschlägen, Kapitel zur Heimbeatmung und zur Car-T-Zelltherapie. Besonders geeignet für: Auszubildende zur Pflegefachperson, Pflegefachfrau und Pflegefachmann sowie Berufseinsteigende auf einer Station der Inneren Medizin im Krankenhaus.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Therapie-Tools Psychotherapeutische Versorgung im Krankenhaus, Fachbücher von Angela Buchholz, Katharina Tigges-Limmer, Doreen EickhoffDas Fachbuch "Therapie-Tools Psychotherapeutische Versorgung im Krankenhaus" bietet eine umfassende und praxisnahe Einführung in die psychotherapeutische Versorgung im Krankenhaus. Verfasst von Doreen Eickhoff und Angela Buchholz, richtet sich das Werk an Fachkräfte im Gesundheitswesen, die ihre Kenntnisse in der Biopsychologie und Sozialwissenschaften vertiefen möchten. Mit 236 Seiten bietet das Buch nicht nur theoretische Grundlagen, sondern auch praktische Arbeitsmaterialien, die die Anwendung der Inhalte im klinischen Alltag unterstützen. Die erste Auflage, veröffentlicht im Jahr 2026, ist in deutscher Sprache verfasst und bietet wertvolle Einblicke in die Herausforderungen und Möglichkeiten der psychotherapeutischen Behandlung in einem Krankenhauskontext. Die Kombination aus fundierter Theorie und praktischen Tools macht dieses Buch zu einem unverzichtbaren Begleiter für Psychotherapeut*innen und andere Fachkräfte.46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schmerzmanagement als Qualitätsindikator der Pflege im Krankenhaus, Fachbücher von Martin BraunDas Fachbuch "Schmerzmanagement als Qualitätsindikator der Pflege im Krankenhaus" von Martin Braun bietet eine umfassende Untersuchung zur Prozessqualität im Gesundheitswesen. Es beleuchtet die Bedeutung des Schmerzmanagements als entscheidenden Qualitätsindikator in der Pflegepraxis und analysiert drei spezifische Indikatoren, die zur Bewertung der Pflegequalität herangezogen werden können. Mit einem klaren Fokus auf die Sozialwissenschaften und der allgemeinen Psychologie bietet das Werk wertvolle Einblicke in die Herausforderungen und Strategien des Schmerzmanagements in klinischen Einrichtungen. Die 61 Seiten umfassende Publikation, die im Jahr 2010 veröffentlicht wurde, richtet sich an Fachleute und Studierende, die sich mit der Verbesserung der Pflegequalität und der Patientenversorgung auseinandersetzen. Die Inhalte sind in deutscher Sprache verfasst und bieten eine fundierte Grundlage für die Diskussion über die Rolle des Schmerzmanagements in der Pflege. Dieses Buch ist ein wichtiges Nachschlagewerk für alle, die sich mit der Thematik der Prozessqualität im Krankenhaus beschäftigen.27,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
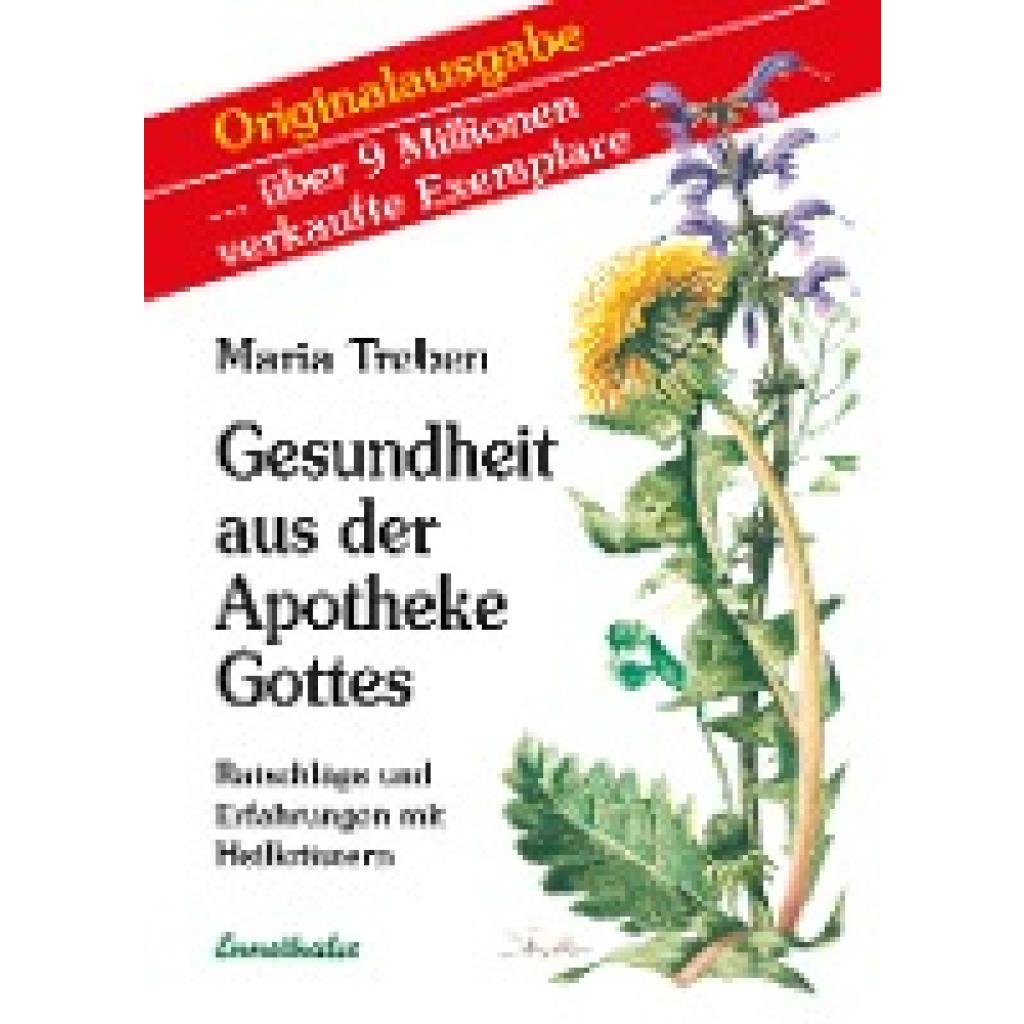
Treben, Maria: Gesundheit aus der Apotheke GottesGesundheit aus der Apotheke Gottes , Ratschläge und Erfahrungen mit Heilkräutern , Sicherungen > Autoelektrik , Auflage: Nachdruck, Erscheinungsjahr: 20220405, Produktform: Kartoniert, Beilage: PB, Autoren: Treben, Maria, Auflage: 24100, Auflage/Ausgabe: Nachdruck, Seitenzahl/Blattzahl: 156, Abbildungen: Inkl. 15 Seiten Farbbildteil, Keyword: Alternative Medizin; Apotheke Gottes; Gesundheit; Heilkräuter; Heilpflanzen; Kräuterheilkunde; Phytotherapie, Fachschema: Heilkräuter~Heilpflanze / Heilkräuter~Kräuter / Heilkräuter~Heilen / Naturheilkunde~Heilmittel / Naturheilmittel~Naturheilkunde - Naturheilverfahren~Naturmedizin~Gesundheit (Medizin), Fachkategorie: Pharmazie, Apotheke~Medizin und Gesundheit: Ratgeber, Sachbuch, Thema: Verstehen, Warengruppe: HC/Ratgeber Gesundheit, Fachkategorie: Traditionelle Medizin und pflanzliche Heilmittel, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Ennsthaler GmbH + Co. Kg, Verlag: Ennsthaler GmbH + Co. Kg, Verlag: Ennsthaler Ges. m.b.H. & Co. KG, Länge: 278, Breite: 196, Höhe: 11, Gewicht: 370, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: ÖSTERREICH (AT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 142501820,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
-
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.